Domain wetteifer.de kaufen?
Wir ziehen mit dem Projekt
wetteifer.de um.
Sind Sie am Kauf der Domain
wetteifer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wetteifer.de kaufen?
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
Ähnliche Suchbegriffe für Kreditvertrag
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
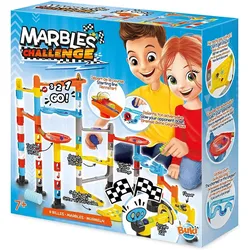
Buki Murmeln Herausforderung KugelbahnSetze die Murmelbahn zusammen, suche dir eine Murmel in der Farbe deiner Wahl aus und lege sie auf die Startlinie neben die gegnerischen Murmeln. Beobachte, wie die Murmel durch die Bahn saust und geschickt den Fallen ausweicht. Benutze den kleinen Blasebalg, um die Murmel schneller voranzutreiben oder abzubremsen. Wer wird dieses Rennen gewinnen? Kompatibel mit Buki PM852 und PM854. Farbig illustrierte Anleitung mit 5 Konstruktionsvorschlägen. Ab 7 Jahren.36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Faschismus und Faschismen im Vergleich, FachbücherIm Vordergrund des Vergleichs stehen der deutsche Nationalsozialismus und der italienische Faschismus, es werden jedoch auch die Situation in Rumänien und die NS-Besatzungspolitik im Ausland beleuchtet. Unter anderem macht der Band auf die Parallelen zwischen deutschem und italienischem Faschismus aufmerksam, die man lange Zeit nicht wahrhaben wollte. Er fragt nach Tradition und Funktion von Rassismus und Antisemitismus in europäischen Faschismen, analysiert Methoden faschistischer Überzeugungsarbeit, vergleicht unterschiedliche Formen von Besatzungsherrschaft und Kollaboration und geht den Zusammenhängen zwischen verschiedenen neueren Forschungsansätzen nach. Beiträge von Enzo Collotti, Norbert Frei, Emilio Gentile, Armin Heinen, Michael H. Kater, Lutz Klinkhammer, Brunello Mantelli, Hans Mommsen, Jens Petersen, Volker Sellin, Margit Szöllösi-Janze, Hans-Ulrich Thamer und Moshe Zimmermann.43,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vorbild - Austausch - Konkurrenz, Fachbücher von Werner ParaviciniDas Fachbuch "Vorbild - Austausch - Konkurrenz" von Werner Paravicini bietet eine tiefgehende Analyse der Beziehungen zwischen Fürsten und Höfen im historischen Kontext. Es beleuchtet, wie diese Akteure sich gegenseitig beeinflussten, Standards setzten und sich gleichzeitig voneinander abgrenzen wollten. Anhand von 20 Beiträgen international anerkannter Wissenschaftler wird untersucht, welche Rolle Vorbilder, Austausch und Konkurrenz in der Selbstdarstellung der Fürsten spielten. Die thematischen Sektionen des Buches bieten Einblicke in die Dynamiken des Wissens und der Wahrnehmung zwischen den Herrschern sowie die Komplexität der Beziehungen zwischen Freund und Feind. Dieses Werk eröffnet neue Perspektiven und Forschungsfelder in der Geschichtswissenschaft und ist ein wertvoller Beitrag zur Diskussion über Macht und Einfluss in der Geschichte.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
-
Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **

Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
Wer kann einen Kreditvertrag abschließen?
Ein Kreditvertrag kann von einer natürlichen Person oder einer juristischen Person abgeschlossen werden. Natürliche Personen sind Einzelpersonen, während juristische Personen Unternehmen oder Organisationen sind. Um einen Kreditvertrag abzuschließen, müssen die Parteien volljährig sein und über die rechtliche Kapazität verfügen, Verträge abzuschließen. Darüber hinaus müssen sie in der Lage sein, die Bedingungen des Kreditvertrags zu verstehen und einzuhalten. Es ist wichtig, dass alle Parteien den Vertrag sorgfältig prüfen und sicherstellen, dass sie mit den Bedingungen einverstanden sind, bevor sie ihn unterzeichnen. **
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
Women and Fairness, FachbücherDiese Sammlung vereint Wissenschaftler aus verschiedenen Disziplinen, um grundlegende Fragen zu stellen, wie Frauen mit den vielfältigen Hindernissen umgehen, die ihnen begegnen, während sie versuchen, ein volles menschliches Leben zu führen. Die Sammlung untersucht die Erzählungen von Frauen – sowohl realen als auch fiktiven – die gegen diese Barrieren kämpfen, die ihnen erliegen, die sich ihrer nicht bewusst sind oder sich entscheiden, sie zu ignorieren. Sie analysiert, wie wir Frauen in der kulturellen Produktion lesen und wie Frauen in der Gesellschaft gelesen werden. Wir behaupten, dass die Hindernisse, die in das Gefüge der Gesellschaften gegen fünfzig Prozent der Bevölkerung eingebaut sind, unfair sind, sei es als Hürden für Frauen, ihre Ziele zu erreichen, als Belastungen, die die Rede und die gesellschaftliche Teilnahme von Frauen – sowohl gemeinschaftlich als auch künstlerisch – einschränken, oder als Hindernisse, die bestimmte Verhaltensweisen und Bilder von Frauen verbieten.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Macht und Rivalität in Briefen, Fachbücher von Paolo RaileBriefe waren am Beginn des 20. Jahrhunderts, der Entstehungszeit der grossen tiefenpsychologischen Schulen wie der Psychoanalyse oder der Individualpsychologie, ein weit verbreitetes und etabliertes Fernkommunikationsmittel. Darin wurden nicht nur fachliche Themen erörtert, sondern auch Machtverhältnisse verhandelt und über Rivalen hergezogen. In diesem Buch stehen die Sendschreiben der damaligen Tiefenpsycholog*innen im Zentrum der Aufmerksamkeit, denn gerade dort werden Aussagen über Konfliktpartner*innen oder Machtstrukturen unverblümt mitgeteilt, die ansonsten in keinem wissenschaftlichen Aufsatz oder Buch in dieser Klarheit zu finden sind. Neben der Rivalität zwischen dem Freudschen Hühnerstall und der Adlerschen Affenbande werden auch die Konflikte um das Zentralblatt für Psychoanalyse, die Frage der Laienanalyse oder das geheime Komitee detailliert aufgearbeitet. Den Abschluss bildet ein Fazit, das den Bogen bis in die Gegenwart und zu den heutigen Rivalitäten an universitären und ausseruniversitären wissenschaftlichen Organisationen spannt.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buki Murmeln Herausforderung KugelbahnSetze die Murmelbahn zusammen, suche dir eine Murmel in der Farbe deiner Wahl aus und lege sie auf die Startlinie neben die gegnerischen Murmeln. Beobachte, wie die Murmel durch die Bahn saust und geschickt den Fallen ausweicht. Benutze den kleinen Blasebalg, um die Murmel schneller voranzutreiben oder abzubremsen. Wer wird dieses Rennen gewinnen? Kompatibel mit Buki PM852 und PM854. Farbig illustrierte Anleitung mit 5 Konstruktionsvorschlägen. Ab 7 Jahren.36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **
-
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
Ähnliche Suchbegriffe für Kreditvertrag
-
Faschismus und Faschismen im Vergleich, FachbücherIm Vordergrund des Vergleichs stehen der deutsche Nationalsozialismus und der italienische Faschismus, es werden jedoch auch die Situation in Rumänien und die NS-Besatzungspolitik im Ausland beleuchtet. Unter anderem macht der Band auf die Parallelen zwischen deutschem und italienischem Faschismus aufmerksam, die man lange Zeit nicht wahrhaben wollte. Er fragt nach Tradition und Funktion von Rassismus und Antisemitismus in europäischen Faschismen, analysiert Methoden faschistischer Überzeugungsarbeit, vergleicht unterschiedliche Formen von Besatzungsherrschaft und Kollaboration und geht den Zusammenhängen zwischen verschiedenen neueren Forschungsansätzen nach. Beiträge von Enzo Collotti, Norbert Frei, Emilio Gentile, Armin Heinen, Michael H. Kater, Lutz Klinkhammer, Brunello Mantelli, Hans Mommsen, Jens Petersen, Volker Sellin, Margit Szöllösi-Janze, Hans-Ulrich Thamer und Moshe Zimmermann.43,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vorbild - Austausch - Konkurrenz, Fachbücher von Werner ParaviciniDas Fachbuch "Vorbild - Austausch - Konkurrenz" von Werner Paravicini bietet eine tiefgehende Analyse der Beziehungen zwischen Fürsten und Höfen im historischen Kontext. Es beleuchtet, wie diese Akteure sich gegenseitig beeinflussten, Standards setzten und sich gleichzeitig voneinander abgrenzen wollten. Anhand von 20 Beiträgen international anerkannter Wissenschaftler wird untersucht, welche Rolle Vorbilder, Austausch und Konkurrenz in der Selbstdarstellung der Fürsten spielten. Die thematischen Sektionen des Buches bieten Einblicke in die Dynamiken des Wissens und der Wahrnehmung zwischen den Herrschern sowie die Komplexität der Beziehungen zwischen Freund und Feind. Dieses Werk eröffnet neue Perspektiven und Forschungsfelder in der Geschichtswissenschaft und ist ein wertvoller Beitrag zur Diskussion über Macht und Einfluss in der Geschichte.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Konkurrenz und Transfer, Fachbücher von Bettina BraunDas Verhältnis zwischen Preussen und Österreich im 18. Jahrhundert wurde häufig als konfrontativ oder gar als Systemgegensatz geschildert. Die Beiträger des Bandes gehen hingegen von Konkurrenz als einem dynamischen und flexiblen Konzept aus. Sie legen dar, wie beide Mächte in der monarchischen Herrschaftspraxis, im Militär, in der Finanzverwaltung, der Religionspolitik und im Volksschulwesen Konzepte des Gegners oder Dritter übernahmen oder unabhängig und parallel zu ähnlichen Lösungen fanden. Ausserdem zeigt der Band, auf welche Weise Österreich und Preussen in verschiedenen Bereichen der Reichspolitik und in ausgewählten Territorien miteinander konkurrierten.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wissenschaftliche Fairness, Fachbücher von Katrin FrischPlagiate und andere Fälle wissenschaftlichen Fehlverhaltens landen regelmässig in den Medien und geben auch Aussenstehenden Einblicke in problematische Forschungsprozesse. Während diese Skandale ein Schlaglicht auf offensichtliche oder absichtliche Fehler werfen, sind die alltäglichen Herausforderungen wissenschaftlicher Praxis weitaus komplexer. Die Autorinnen und Autoren analysieren die Vielschichtigkeit und Verwobenheit von fragwürdigen Forschungspraktiken, Machtstrukturen und Fehlverhalten. Ihr Konzept der wissenschaftlichen Fairness dient als Folie zur Analyse bestehender Problematiken und zeigt in einem Gegenentwurf Handlungsoptionen für mehr Integrität, Verantwortung und wissenschaftsethisch gute Forschung auf.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
-
Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **
-
Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
-
Wer kann einen Kreditvertrag abschließen?
Ein Kreditvertrag kann von einer natürlichen Person oder einer juristischen Person abgeschlossen werden. Natürliche Personen sind Einzelpersonen, während juristische Personen Unternehmen oder Organisationen sind. Um einen Kreditvertrag abzuschließen, müssen die Parteien volljährig sein und über die rechtliche Kapazität verfügen, Verträge abzuschließen. Darüber hinaus müssen sie in der Lage sein, die Bedingungen des Kreditvertrags zu verstehen und einzuhalten. Es ist wichtig, dass alle Parteien den Vertrag sorgfältig prüfen und sicherstellen, dass sie mit den Bedingungen einverstanden sind, bevor sie ihn unterzeichnen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.